Das Aktuellste zum Thema

Mehr Finanzbildung allein macht noch keine Aktionäre
Die Österreicher sind Musterschüler beim Sparen, beim Investieren brauchen sie aber dringend Nachhilfe. Am Wissen allein scheitert es nicht. Wer mehr Menschen an den Kapitalmarkt bringen will, muss auch dafür sorgen, dass ihnen am Monatsende etwas zum Anlegen bleibt.


Zukunftsdepot: Was aus 5.000 Euro wird
Vermögen bei jährlicher Einzahlung von 5.000 Euro ab Beginn 2027, jeweils zum Jahresende, in Euro
5.000 Euro pro Jahr steuerfrei anlegen? Feine Sache – die Frage ist nur, wie.

Wer mehr verdient und mehr weiß, investiert öfter in Wertpapiere
57 Prozent der Menschen mit hohem Haushaltseinkommen und hoher Finanzkompetenz haben im vergangenen Jahr in Wertpapiere investiert. Bei Menschen mit niedrigem Einkommen und geringer Finanzkompetenz waren es nur 14 Prozent.

Falschparker: Die Österreicher sparen nicht (richtig)
Zusammensetzung des Geldvermögens der privaten Haushalte in Österreich, 2. Quartal 2026
Über 35 Prozent des privaten Finanzvermögens der Österreicher liegen als Bargeld unter den Kopfkissen oder als Einlagen auf den Bankkonten und Sparbüchern.

Wer in Österreich spart, zahlt drauf
Steuer auf Kursgewinne im OECD-Vergleich
Wer heute 10.000 Euro in Aktien anlegt und sie 30 Jahre liegen lässt, zahlt in Österreich bei einer jährlichen Rendite von sechs Prozent am Ende rund 13.000 Euro Steuer auf den Kursgewinn. In neun OECD-Ländern wären es null Euro.

Wo die Haushalte wirklich belastet sind
Über ein Viertel der privaten Haushaltsbudgets gehen allein für Wohnen und Energie drauf. 26,4 Prozent ihrer Ausgaben stecken die Österreicher in Miete, Betriebskosten und Energie – mit Abstand der größte Brocken, noch vor Verkehr (13,6 Prozent) und Ernährung (11,6 Prozent). Zum Vergleich: Für Bildung geben Haushalte gerade einmal 1,1 Proz

101. Weltspartag: Tradition trifft Realität
In Österreich wird noch immer klassisch gespart – vor allem mit dem Sparbuch. Doch die Realität zeigt, dass das die falsche Anlageform ist.

Aktien statt Gulasch
Das Sparbuch ist für einen anständigen Österreicher das höchste der Gefühle. Die Angst vor dem Aktienmarkt wird vonseiten der Politik sorgfältig kultiviert.
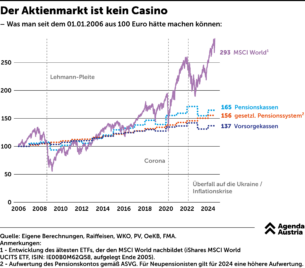
Warum Finanzbildung für Schüler so wichtig ist
Dass führende Politiker in Österreich nicht viel vom Aktienmarkt halten, ist nicht neu. Daher wollen sie auch nicht, dass in den Schulen etwas darüber erzählt wird. Lieber bedienen sie klassenkämpferische Ressentiments und malen die in Rauch aufgegangene Altersvorsorge an die Wand. Dabei zeigen die Zahlen, dass es sich lohnt, etwas über Aktie
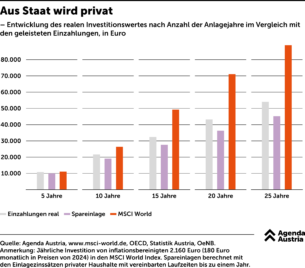
Aus Staat wird privat
Hätte jemand vor zehn Jahren angefangen, jeden Monat 180 Euro aufs Sparbuch zu legen, dann hätte er zwar real einen Teil seines Vermögenszuwachses schon wieder an die Inflation verloren, trotzdem hat er fast 20.000 Euro zur Verfügung.
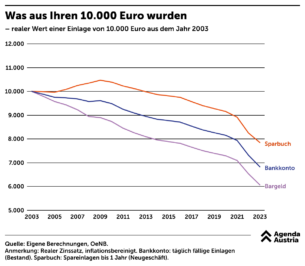
Wie die Inflation den Wert des Geldes zerstört
Mittlerweile gibt es zwar wieder Zinsen, die Gratisgeldpolitik der EZB hat aber ein großes Loch in die Konten der Sparer gerissen. Das betrifft vor allem die Bürger Österreichs, die knapp 300 Milliarden Euro am Sparbuch und am Konto horten.

Mit Aktien Vermögen aufbauen statt mit dem Sparbuch davon träumen
In Österreich ist es mittlerweile schwierig, sich aus eigener Kraft ein Vermögen aufzubauen. Das liegt auch daran, dass Sparformen wie Sparbuch oder Lebensversicherung – die beliebtesten Anlageformen der Österreicher – kaum Ertrag abwerfen.

Entwicklung der Sichteinlagen von Privathaushalten
Trotz Corona-Krise und explodierender Preise sind die Guthaben der Privathaushalte seit Jahren im Steigen begriffen, da der Staat bereits während der Corona-Krise die Einkommen der privaten Haushalte massiv stützte.

Wie sicher ist das Geld auf der Bank?
Die Silicon Valley Bank in Kalifornien ging vor Kurzem pleite, die Credit Suisse in der Schweiz musste mit dem größten Mitbewerber, der UBS, fusioniert werden, um nicht ebenfalls in die Insolvenz zu rutschen. Geht das jetzt so weiter? Folgen womöglich noch größere Crashs?


Wer braucht schon Geld?
Österreichs Bürger wollen von Aktien nicht viel wissen. Auch die meisten Unternehmen lassen ihre Expansionspläne lieber von Banken finanzieren, als sich das Geld von den Kapitalmärkten zu holen. Damit könnten wir unsere Zukunft verspielen.


Der Preis des Geldes
Seit der Antike streiten die Menschen über Zinsen. Wie hoch sollen sie sein? Darf man sie überhaupt einheben und wenn ja, von wem? Doch das Dilemma, in dem die Europäische Zentralbank derzeit steckt, beweist: Zinsen einfach abzuschaffen, ist auch keine Lösung.

Deckeln wir die Zinsen und machen weiter Schulden!
Die jüngsten Ideen der EZB würden die Eurozone in einen gefährlichen Teufelskreis führen. Ein Zinsdeckel käme Italien zwar recht, würde aber die Inflationsbekämpfung erschweren. Und die muss jetzt das Ziel der Währungshüter sein.

Sparer verlieren 6,2 Milliarden Euro im Jahr
Auf Sparbüchern schmilzt das Vermögen schon seit Jahrzehnten dahin. Jedoch ist der Realzins, also der Zins am Sparbuch abzüglich der Inflationsrate, so negativ wie schon lange nicht mehr, wie eine Grafik der Agenda Austria zeigt. Im März 2022 lag der Realzins bei -6,7 Prozent.