“Triple A” trotz Schuldenschmäh
Foto: © JJ55 / Wikimedia Commons
- 01.03.2014
- Lesezeit ca. 3 min
Österreich legt mit der Hypo Alpe Adria die vermutlich größte Bankenpleite in der Geschichte des Landes hin – und was macht Moody’s? Sie klopft der Regierung anerkennend auf die Schulter.
Der aktuelle Bericht der Ratingagentur Moody’s liest sich so, als hätte ihn die heimische Bundesregierung selbst verfasst: Nein, die „fiskalische Stärke“ der Republik Österreich werde durch die zu erwartenden Milliardenkosten im Zuge des Hypo-Alpe-Adria-Desasters keineswegs „materiell“ unterhöhlt. Ganz im Gegenteil, die Experten von Moody’s zeigen sich von der „budgetären Stärke“ des Landes geradezu entzückt, weshalb sie nicht nur Österreichs „AAA“ bestätigen, sondern auch den Ausblick von „negativ “ auf „stabil“ erhöhen.
Fassen wir also zusammen: Der Bundeshaushalt ist seit 52 Jahren ununterbrochen im Minus, die Staatsschulden gehen regelrecht durch die Decke, niemand kennt die tatsächliche Höhe der von Ländern und Gemeinden eingegangenen Haftungen, die öffentliche Hand legt mit der Hypo Alpe Adria die höchstwahrscheinlich größte Pleite in der Geschichte der Zweiten Republik hin – und die Ratingagentur Moody’s erhöht den Ausblick von „negativ“ auf „stabil“.
Standard & Poor’s sieht das etwas anders, die weltweit größte Ratingagentur hat Österreich schon im Jänner 2012 das “Triple A” genommen und aus dem elitären Klub der besten Schuldner geworfen. Fitch, die einzige europäische Ratingagentur, hat Österreichs Bestnote unlängst zwar bestätigt, aber zumindest vor der rasant anwachsenden Schuldenlast gewarnt.
Die Bundesregierung wird den jüngsten Moody’s-Bericht jedenfalls als unmissverständliche Aufforderung verstehen, ihren Kurs des „Deficit Spending“ fortzusetzen, wenn nicht gar zu verstärken. Zumal sich der Staat nie günstiger verschulden konnte als heute. So wurden die Staatsschulden seit 1995 von den jeweiligen Regierungen zwar um 97 Prozent auf 236 Milliarden Euro nach oben getrieben, was aber in den laufenden Budgets kaum Spuren hinterlassen hat. Während sich nämlich die Verschuldung verdoppelt hat, stieg der jährliche Aufwand wegen der sukzessive gesunkenen Zinsen „nur“ um relativ bescheidene 19 Prozent (auf derzeit 8,2 Milliarden Euro).
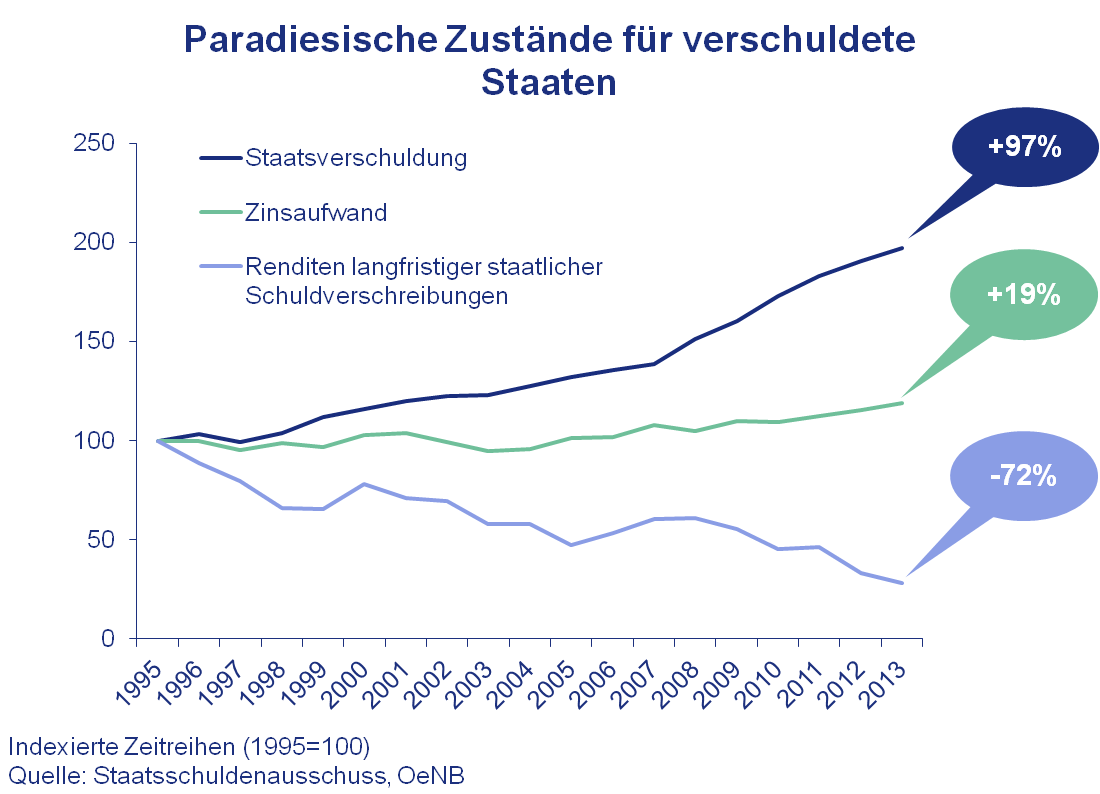
Warum öffentliche Schuldner trotz stark steigender Verbindlichkeiten derart paradiesische Zustände vorfinden, lässt sich schnell erklären: Weil die Geldpolitik der (mittlerweile nicht mehr ganz unpolitisch denkenden) Europäischen Zentralbank vor allem darauf ausgerichtet ist, den hoch verschuldeten Nationalstaaten unbegrenzt billiges Geld zur Verfügung zu stellen, damit die öffentlichen Ausgaben hoch gehalten werden können.
Führende Ökonomen loben diese Art der umsichtigen, weil stabilisierenden Geldpolitik bei jeder Gelegenheit. Wenngleich auch sie wissen, dass das viele billige Geld einen hohen Preis fordern wird. Die Staaten nutzen die niedrigen Zinsen nämlich nicht dazu, dringend nötige Reformen zu finanzieren. Sondern dazu, die Sanierung der Staatsfinanzen weiter zu verschleppen und politische Versprechen aus der Vergangenheit einzulösen. Mit all dem geliehenen Geld wird die Bevölkerung also in eine Art Wohlstandsillusion versetzt.
Unangenehm wird die Sache erst, wenn die Zinsen wieder zu steigen beginnen und die Blase platzt. Je später das passieren wird, desto radikaler werden die Kürzungen der öffentlichen Ausgaben ausfallen. Während das viele billige Geld heute noch dazu verwendet werden könnte, die Kosten jener dringend benötigter Reformen zu finanzieren, mit deren Hilfe ein drastisches Gegensteuern in der Zukunft verhindert werden könnte.
Mehr interessante Themen

Alle Länder finanzieren sich über den Bund außer Tirol
Anteil der OeBFA-Finanzierung an der Bruttoverschuldung der Landesebene 2025, in Prozent
Die Finanzierungsstruktur der österreichischen Bundesländer wirft Fragen zur föderalen Finanzverantwortung auf. Die Zahlen für 2025 zeigen eine erhebliche Abhängigkeit von der Österreichischen Bundesfinanzierungsagentur (OeBFA): In der Steiermark entfallen 92,8 Prozent der Bruttoverschuldung auf Finanzierungen über die OeBFA, in Wien sind es

Österreich spart an falscher Stelle
Veränderung der Staatsausgaben 2025 bis 2027, in Prozentpunkten des BIP
Die Regierung spart. Das stimmt sogar, nur eben nicht dort, wo das Geld tatsächlich hinfließt.

Wenn die EZB-Chefin in den Wahlkampf zieht
Was seit dem Frühjahr erwartet wurde, ist fix: Christine Lagarde verlässt die Europäische Zentralbank im Februar 2027, acht Monate vor dem eigentlichen Ende ihrer Amtszeit. Warum? Weil sie frei sprechen wolle, neutral bleiben könne sie nicht.

Zinsausgaben: Vom Schneeball zur Lawine
Zinsausgaben des Staates je Erwerbstätigen, in Euro (nominell), ab 2026 Prognose
Im Jahr 2022 musste der Staat pro Erwerbstätigen noch 908 Euro an Zinsen bezahlen. 2025 waren es bereits 1.729 Euro. Und das ist erst der Anfang.

Viele viele Defizitverfahren
Verfahren bei einem übermäßigen Defizit in den Euro-Ländern, 2002 bis 2026
Mehr als ein Drittel der Euroländer steckt in einem Defizitverfahren und Österreich ist mittendrin.

Ein Prozentpunkt, der jedes Jahr teurer wird
Zinskosten des Bundes laut Finanzrahmen und Mehrkosten, wenn alle neuen Kredite ab 2027 einen Prozentpunkt mehr kosten, in Milliarden Euro
Ein Prozentpunkt mehr Zinsen. Milliarden mehr Kosten. Was nach einer kleinen Veränderung klingt, kann für Österreichs Staatshaushalt richtig teuer werden.