Pensionen: Eine gute Nachricht, die keine ist
- 26.04.2016
- Lesezeit ca. 2 min
Der Zuschuss zu den Pensionen aus Steuergeld dürfte weniger stark steigen als erwartet, nämlich um "nur" 16 Prozent in drei Jahren. Das liegt zu einem beträchtlichen Teil an neuen Annahmen und ändert am Reformbedarf daher nichts.
Manchmal erweisen sich gute Nachrichten bei genauerer Betrachtung gleich als viel weniger glanzvoll. Ein solcher Fall ist auch die Meldung, dass der Zuschuss zu den Pensionen aus Steuermitteln in den nächsten Jahren geringer ausfallen wird als bisher angenommen.
Worum geht es? Jedes Jahr legt die Regierung einen Finanzrahmen für die kommenden fünf Jahre vor. So auch heute, Dienstag. Aus diesem Finanzrahmen 2016 geht nun hervor, dass der aus Steuern finanzierte Zuschuss zur defizitären staatlichen Pensionsversicherung bis 2019 auf “nur” 12,5 Milliarden Euro klettert. Letztes Jahr waren noch 13,3 Milliarden Euro prognostiziert worden. Heuer dürfte der Zuschuss aus dem Budget übrigens knapp 10,8 Milliarden Euro betragen, wie die Grafik zeigt:
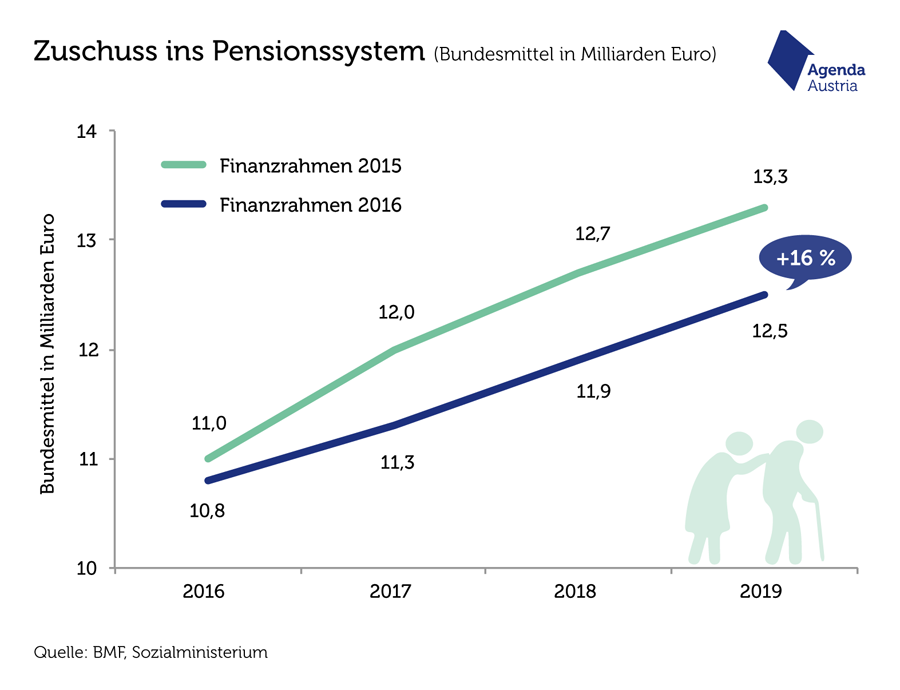
Für Sozialminister Alois Stöger ist dies der Beweis, dass man “auf einem guten Weg” sei und die – sanften – Reformen im Pensionssystem ausreichend sind.
Betrachtet man die Gründe für diese Steigerung von “nur” 16 Prozent innerhalb von drei Jahren, sieht die Sache aber anders aus. Denn rund ein Drittel dieses schwächeren Anstiegs geht allein darauf zurück, dass nun mit einer geringeren Inflation gerechnet wird. Da die Pensionen mit der Inflation angepasst werden, bedeutet geringere Inflation geringere Pensionen und ein geringeres Defizit.
Weiters gibt es keine Invaliditätspension für Menschen unter 50 Jahren mehr. Die früheren Kosten dafür sind allerdings nur vom Pensions- ins Gesundheitssystem gewandert. Dort sind die Aufwendungen für Rehabilitations-Geld laut Pensionsversicherungsanstalt auch von etwa 100 Millionen Euro im Jahr 2014 auf über 260 Millionen 2015 gestiegen – gut 160 Millionen Euro Mehrkosten, die in einer Gesamtbetrachtung nicht vergessen werden dürfen.
Es sei ausdrücklich festgehalten, dass die bisherigen Maßnahmen zur Anhebung des tatsächlichen Pensionsantrittsalters richtig sind. Aber diese sanften Schritte zeigen auch lediglich sanfte Auswirkungen. Denn wenn nun einige Menschen etwas länger arbeiten, erwerben sie in ein paar Jahren auch höhere Pensionsansprüche. Das Finanzierungsproblem bei den Pensionen verschiebt sich also nur ein wenig nach hinten – Genaueres dazu finden Sie hier. Für eine nachhaltige Lösung braucht es eine wirksamere Pensionsreform. Zum Beispiel so wie jene in Schweden, wo die Höhe der Pension auch von der Lebenserwartung abhängt, die in Österreich derzeit keine Rolle spielt.
Mehr interessante Themen

Nur in vier EU-Ländern haben Erwerbstätige mehr als Österreichs Pensionisten
Einkommen österreichischer Pensionisten im EU-Vergleich mit Erwerbstätigen
Irgendwann schlage die Mathematik die Ideologie, sagte AMS-Chef Johannes Kopf zuletzt in der ORF-„Pressestunde“ und sprach sich für ein höheres Pensionsantrittsalter aus.

Richtig Rechnen ist kein Alarmismus
Seniorenbund-Chefin Ingrid Korosec wirft der Agenda Austria vor, mit „gekünstelten Vergleichsrechnungen“ Alarm zu schlagen. Welche Zahl falsch sein soll, sagt sie nicht. Gehen wir die Kritik durch.

Fast 30 Jahre in Pension
Entwicklung des Pensionsantrittsalters und der Lebenserwartung von Männern und Frauen zwischen 1970 und 2060, in Jahren, in Österreich
1970 verbrachten Männer im Schnitt 13,6 Jahre in Pension, Frauen 18,5 Jahre. Heute sind es bereits 21,2 beziehungsweise 26,4 Jahre, bis 2060 steigt die Bezugsdauer auf 25,3 und 28,9 Jahre.

Muss Berlin vergesellschaften, um Wien zu werden?
„Dass Wiener Wohnen international Werbung für das Konzept an sich macht, ist vollkommen absurd" – Jan Kluge über den Mythos vom Roten Wien, an dem sich die Berliner Linke orientiert

Wir werden älter und bleiben länger gesund
Pensionsjahre insgesamt und in guter Gesundheit, 1978 und heute, in Jahren
Wer 1978 in Österreich seinen 65. Geburtstag feierte, hatte im Schnitt knapp 14,5 Jahre Pension vor sich, knapp vier Jahre davon in guter oder sehr guter Gesundheit.
Ex-Grüne: “Bis vor kurzem wussten wir alle, was eine Frau ist”
„Ich würde diese Eingriffe als Frankenstein-Medizin bezeichnen. Sie sind zum Teil experimentell, irreversibel und Minderjährige können die Folgen davon nicht abschätzen." – Faika El-Nagashi